
জীবন বীমা: “অনিশ্চিত জীবনের জন্য নিশ্চিত আর্থিক সুরক্ষার প্রতিশ্রুতি”
- সর্বশেষ আপডেট : রবিবার, ১৩ সেপ্টেম্বর, ২০২৬
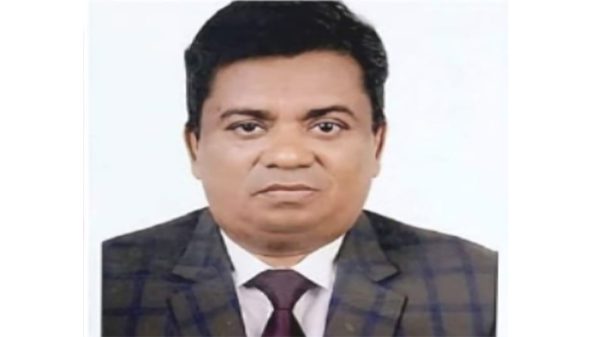
মোহাম্মদ জহির উদ্দিন: জীবন অনিশ্চিত। মৃত্যু, অক্ষমতা বা আয় বন্ধ হয়ে যাওয়া একটি পরিবারকে হঠাৎ আর্থিক সংকটে ফেলতে পারে। ঝুঁকি সব সময় এড়ানো যায় না। তবে ঝুঁকির আর্থিক অভিঘাত মোকাবিলায় আগে থেকেই প্রস্তুতি নেওয়া যায়। জীবন বীমার মূল গুরুত্ব এখানেই।
আধুনিক অর্থনীতিতে জীবন বীমা শুধু একটি আর্থিক পণ্য নয়। এটি ঝুঁকি ব্যবস্থাপনা, আর্থিক সুরক্ষা এবং দীর্ঘমেয়াদি আর্থিক পরিকল্পনার গুরুত্বপূর্ণ অংশ।
জীবন বীমার মূল শক্তি: ঝুঁকি বণ্টন— জীবন বীমার ভিত্তি হলো Risk Pooling বা ঝুঁকি বণ্টন। অসংখ্য পলিসিধারীর প্রিমিয়াম একটি সম্মিলিত ঝুঁকি ব্যবস্থার ভিত্তি তৈরি করে। চুক্তিতে নির্ধারিত ঝুঁকি ঘটলে সেই ব্যবস্থা সংশ্লিষ্ট পরিবারকে আর্থিক সুরক্ষা দিতে সহায়তা করে।একজন পরিবারের প্রধান উপার্জনক্ষম ব্যক্তির মৃত্যুতে আয় বন্ধ হয়ে যেতে পারে। কিন্তু সন্তানের শিক্ষা, চিকিৎসা, বাসস্থান, দৈনন্দিন ব্যয় বা ঋণের দায় বন্ধ হয় না। যথাযথ জীবন বীমা সেই আকস্মিক Income Shock মোকাবিলায় একটি গুরুত্বপূর্ণ আর্থিক সহায়তা দিতে পারে।
তাই জীবন বীমার প্রকৃত মূল্য শুধু কত টাকা পাওয়া যাবে, তা নয়। প্রকৃত মূল্য হলো—বিপদের পর একটি পরিবার কতটা আর্থিকভাবে টিকে থাকতে পারবে।
সঠিক পণ্য, সঠিক প্রিমিয়াম— প্রতিটি বীমা পণ্য সবার জন্য উপযুক্ত নয়। গ্রাহকের আয়, বয়স, পরিবারের নির্ভরশীল সদস্য, আর্থিক দায় এবং ভবিষ্যৎ লক্ষ্য বিবেচনা করেই পণ্য নির্বাচন করা উচিত।
গ্রাহকের সামর্থ্যের বাইরে পলিসি বিক্রি করলে ভবিষ্যতে প্রিমিয়াম পরিশোধে সমস্যা হতে পারে। তখন পলিসি ল্যাপস হওয়ার ঝুঁকি বাড়ে। ফলে যে সুরক্ষার জন্য পলিসি নেওয়া হয়েছিল, সেটিই দুর্বল হয়ে পড়ে। এ কারণে Affordability, Suitability এবং Persistency—এই তিনটি বিষয়কে জীবন বীমার মৌলিক ভিত্তি হিসেবে দেখা দরকার।
বাংলাদেশের বাস্তবতা: সুরক্ষার পাশাপাশি আস্থা- বাংলাদেশে জীবন বীমার সম্ভাবনা বড়। কিন্তু বীমার বিস্তার এখনও প্রত্যাশিত পর্যায়ে পৌঁছায়নি।
এই পরিস্থিতিতে পাঁচটি বিষয় বিশেষ গুরুত্ব পায়— সামর্থ্য (Affordability): গ্রাহকের আয়ের সঙ্গে সামঞ্জস্যপূর্ণ প্রিমিয়াম;
উপযোগিতা (Suitability): গ্রাহকের প্রকৃত প্রয়োজন অনুযায়ী পণ্য; সচলতা (Persistency): দীর্ঘমেয়াদে পলিসি চালু রাখা; দাবি নিষ্পত্তি (Claims): সময়সীমাবদ্ধ, স্বচ্ছ ও ন্যায্য ব্যবস্থা; আস্থা (Trust): সুশাসন, স্বচ্ছতা ও জবাবদিহি।
এই পাঁচটি ক্ষেত্র শক্তিশালী না হলে জীবন বীমার প্রকৃত সুরক্ষামূল্য পূর্ণতা পায় না।
দাবি নিষ্পত্তি: আস্থার সবচেয়ে কঠিন পরীক্ষা— জীবন বীমার প্রকৃত মূল্যায়ন পলিসি বিক্রির সময় হয় না। হয় যখন একজন গ্রাহক বা তাঁর পরিবার দাবি নিয়ে কোম্পানির কাছে আসে। একটি দাবি দ্রুত, স্বচ্ছ ও ন্যায্যভাবে নিষ্পত্তি হলে গ্রাহকের আস্থা বাড়ে। বিপরীতে অযৌক্তিক বিলম্ব বা দুর্বল যোগাযোগ আস্থার সংকট তৈরি করতে পারে।
আন্তর্জাতিক বীমা তদারকিতেও Fair Treatment of Customers বা গ্রাহকের প্রতি ন্যায্য আচরণকে গুরুত্বপূর্ণ নীতি হিসেবে বিবেচনা করা হয়। তাই দাবি নিষ্পত্তি কেবল একটি প্রশাসনিক কাজ নয়। এটি একটি বীমা প্রতিষ্ঠানের বিশ্বাসযোগ্যতার সবচেয়ে গুরুত্বপূর্ণ পরীক্ষা।
নতুন পলিসি নয়—দীর্ঘমেয়াদি সুরক্ষাই সাফল্য— জীবন বীমা কোম্পানির সাফল্য শুধু কতটি নতুন পলিসি বিক্রি হয়েছে, তা দিয়ে বিচার করা যথেষ্ট নয়।আরও গুরুত্বপূর্ণ প্রশ্ন হলো: কতটি পলিসি দীর্ঘমেয়াদে সচল থাকল? এই কারণেই Policy Persistency Rate-কে অন্যতম প্রধান কর্মদক্ষতা সূচক হিসেবে বিবেচনা করা উচিত। নতুন ব্যবসা অবশ্যই দরকার। কিন্তু বিপুলসংখ্যক পলিসি যদি অল্প সময়ের মধ্যে ল্যাপস হয়, তাহলে গ্রাহকের সুরক্ষা এবং কোম্পানির দীর্ঘমেয়াদি স্থায়িত্ব—দুটিই ক্ষতিগ্রস্ত হয়।
তাই জীবন বীমা শিল্পকে Sales-driven Growth থেকে Protection-driven Growth-এর দিকে এগিয়ে যেতে হবে।
সুশাসন ও প্রযুক্তি— ভবিষ্যতের দুই ভিত্তি: একটি শক্তিশালী বীমা ব্যবস্থার জন্য প্রাতিষ্ঠানিক সুশাসন, ঝুঁকি ব্যবস্থাপনা, পর্যাপ্ত মূলধন, অ্যাকচ্যুয়ারিয়াল সক্ষমতা এবং গ্রাহকস্বার্থ সুরক্ষা অপরিহার্য।
আন্তর্জাতিকভাবে স্বীকৃত IAIS Insurance Core Principles-এও এসব বিষয়কে বীমা তদারকির গুরুত্বপূর্ণ ভিত্তি হিসেবে বিবেচনা করা হয়েছে। একই সঙ্গে প্রযুক্তি জীবন বীমাকে আরও সহজ ও স্বচ্ছ করতে পারে।
ডিজিটাল প্রিমিয়াম পরিশোধ, স্বয়ংক্রিয় রিমাইন্ডার, অনলাইন পলিসি সেবা এবং ডিজিটাল দাবি ব্যবস্থাপনা গ্রাহকসেবা উন্নত করতে পারে। ডেটা অ্যানালিটিক্সের মাধ্যমে ল্যাপসের ঝুঁকিতে থাকা পলিসি আগেই শনাক্ত করে গ্রাহকের সঙ্গে যোগাযোগ করা সম্ভব। তবে প্রযুক্তির পাশাপাশি তথ্যের গোপনীয়তা, সাইবার নিরাপত্তা এবং মানবিক গ্রাহকসেবাকেও সমান গুরুত্ব দিতে হবে।
বাংলাদেশের জীবন বীমা শিল্পকে আরও শক্তিশালী করতে করণীয়— গ্রাহকের সামর্থ্য ও প্রয়োজন যাচাই করে পলিসি বিক্রি করতে হবে; Mis-selling প্রতিরোধে কার্যকর তদারকি বাড়াতে হবে; দাবি নিষ্পত্তিকে সময়সীমাবদ্ধ, স্বচ্ছ ও জবাবদিহিমূলক করতে হবে; Policy Persistency Rate-কে গুরুত্বপূর্ণ কর্মদক্ষতা সূচক করতে হবে; শিল্পব্যাপী Persistency ও Claims Benchmark চালু করা যেতে পারে; ডিজিটাল সেবা ও Data Analytics সম্প্রসারণ করতে হবে; Insurance Literacy বা বীমা-সচেতনতা বাড়াতে হবে; সুশাসন, অ্যাকচ্যুয়ারিয়াল সক্ষমতা ও ঝুঁকি ব্যবস্থাপনা আরও শক্তিশালী করতে হবে।
জীবন বীমা মৃত্যু ঠেকায় না। কিন্তু মৃত্যুর আর্থিক অভিঘাত থেকে একটি পরিবারকে রক্ষা করার প্রস্তুতি তৈরি করে। এটি শুধু একটি চুক্তি নয়। এটি পরিবারের প্রতি দায়িত্ব। ভবিষ্যতের জন্য প্রস্তুতি। এবং অনিশ্চয়তার বিরুদ্ধে আর্থিক স্থিতিস্থাপকতার একটি গুরুত্বপূর্ণ ব্যবস্থা। তাই জীবন বীমার প্রকৃত সাফল্য শুধু কতটি পলিসি বিক্রি হলো, তা দিয়ে মাপা উচিত নয়।
বরং প্রশ্ন হওয়া উচিত— কতটি পরিবার দীর্ঘমেয়াদে আর্থিক সুরক্ষার আওতায় থাকতে পারল? সেই দর্শন থেকেই জীবন বীমা শিল্পকে এগোতে হবে। More Sales নয়—More Protected Families. কারণ শেষ বিচারে জীবন বীমার প্রকৃত মূল্য কোনো পলিসি নম্বর বা হিসাবের অঙ্কে সীমাবদ্ধ নয়। এর প্রকৃত মূল্য হলো—অনিশ্চিত ভবিষ্যতের সামনে একটি পরিবার কতটা নিরাপদ, স্থিতিশীল ও মর্যাদার সঙ্গে দাঁড়াতে পারল।
মোহাম্মদ জহির উদ্দিন
সাবেক উপ-ব্যবস্থাপনা পরিচালক (ডিএমডি) ও ভারপ্রাপ্ত প্রধান নির্বাহী কর্মকর্তা (সিইও)
প্রগ্রেসিভ লাইফ ইন্স্যুরেন্স কোম্পানি লিমিটেড।


35, North Circular Road, Dhanmondi, Dhaka-1205
E-mail: businessprotidin7@gmail.com
Leave a Reply