
‘সংকট কাটিয়ে জীবন বীমার প্রসার জরুরি’
- সর্বশেষ আপডেট : রবিবার, ২০ সেপ্টেম্বর, ২০২৬
মোহাম্মদ জহির উদ্দিন: জীবন বীমা মানুষের ভবিষ্যৎ নিরাপত্তার একটি গুরুত্বপূর্ণ আর্থিক ব্যবস্থা। একজন সাধারণ মানুষ বছরের পর বছর কষ্টার্জিত আয় থেকে প্রিমিয়াম দেন এই বিশ্বাসে যে বিপদের দিনে তিনি বা তাঁর পরিবার প্রতিশ্রুত অর্থ পাবেন। কিন্তু দাবি পরিশোধে দীর্ঘসূত্রতা, আর্থিক দুর্বলতা ও অনিয়মের অভিযোগে সেই আস্থায় বড় ধরনের সংকট তৈরি হয়েছে।
একদিকে গ্রাহকেরা বৈধ দাবি পাওয়ার অপেক্ষায় আছেন, অন্যদিকে কিছু বীমা প্রতিষ্ঠানের বিরুদ্ধে গ্রাহকের অর্থ ব্যবহারে অস্বচ্ছতা, অপ্রয়োজনীয় ব্যয় এবং অতিরঞ্জিত প্রচারণার অভিযোগ রয়েছে। কোনো কোনো ক্ষেত্রে বড় অঙ্কের দাবি পরিশোধের প্রচার করা হলেও পরবর্তী সময়ে নিয়ন্ত্রক সংস্থার কাছে সেই পরিশোধের যথাযথ নথি বা ব্যাংক লেনদেনের প্রমাণ উপস্থাপন করা যায়নি—এমন অভিযোগ সত্য হলে তা অত্যন্ত গুরুতর। কারণ এতে শুধু সংশ্লিষ্ট গ্রাহক নয়, পুরো বীমা খাতের বিশ্বাসযোগ্যতা ক্ষতিগ্রস্ত হয়।
বাংলাদেশ ব্যাংকের Financial Stability Report অনুযায়ী, দেশে বীমা প্রবেশের হার (Insurance Penetration) ২০২৫ সালে ছিল মাত্র ০.৩৪ শতাংশ। ২০২৪ সালে এ হার ছিল ০.৩৬ শতাংশ। অর্থাৎ দেশের অর্থনীতির তুলনায় বীমা খাতের বিস্তার এখনো অত্যন্ত সীমিত।
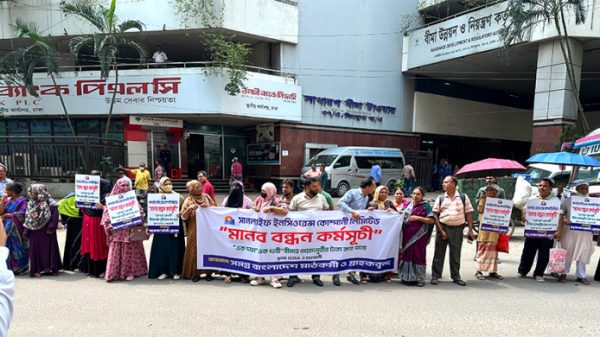
এদিকে, আইডিআরএর তথ্যের ভিত্তিতে প্রকাশিত প্রতিবেদনে দেখা গেছে, ২০২৬ সালের মার্চ পর্যন্ত দেশের বীমা খাতে মোট ১০ হাজার ৬১১ কোটি টাকার দাবি জমা হয়েছিল। এর মধ্যে ৭ হাজার ৭৭৯ কোটি টাকা—৭৩ শতাংশের বেশি—তখনও অনিষ্পন্ন ছিল। জীবন বীমা খাতেও অনিষ্পন্ন দাবির পরিমাণ ছিল বিপুল। এই পরিস্থিতি শুধু কোম্পানির আর্থিক সক্ষমতার প্রশ্ন নয়; এটি সরাসরি গ্রাহকের আস্থা ও আর্থিক নিরাপত্তার সঙ্গে সম্পর্কিত। বীমার বিস্তার কম হওয়ার পেছনে মানুষের সীমিত আর্থিক সক্ষমতা যেমন একটি কারণ, তেমনি দাবি পাওয়ার অনিশ্চয়তা, জটিল প্রক্রিয়া এবং আর্থিক সচেতনতার ঘাটতিও গুরুত্বপূর্ণ।
আন্তর্জাতিক অ্যাসোসিয়েশন অব ইন্স্যুরেন্স সুপারভাইজার্স (IAIS)-এর Insurance Core Principles বা ICPs বিশ্বব্যাপী বীমা তদারকির গুরুত্বপূর্ণ মানদণ্ড। এতে কার্যকর নিয়ন্ত্রণ, সুশাসন, ঝুঁকি ব্যবস্থাপনা, অভ্যন্তরীণ নিয়ন্ত্রণ, আর্থিক সক্ষমতা এবং গ্রাহকের ন্যায্য আচরণ নিশ্চিত করার ওপর গুরুত্ব দেওয়া হয়েছে।
আধুনিক বীমা ব্যবস্থায় একটি কোম্পানি শুধু কত নতুন ব্যবসা সংগ্রহ করছে, তা দিয়ে তার সাফল্য বিচার করা হয় না। কোম্পানি তার দায় কতটা সঠিকভাবে পরিচালনা করছে, পর্যাপ্ত মূলধন রাখছে কি না, সম্পদের মান কেমন, দাবি পরিশোধের সক্ষমতা আছে কি না এবং গ্রাহকের সঙ্গে কতটা স্বচ্ছ আচরণ করছে—এসবও সমান গুরুত্বপূর্ণ। সুতরাং বাংলাদেশের বীমা খাতকে আন্তর্জাতিক মানে নিতে হলে নিয়ন্ত্রণ ব্যবস্থাকেও ঝুঁকিভিত্তিক, তথ্যনির্ভর এবং দ্রুত প্রতিক্রিয়াশীল হতে হবে।
বীমা খাতে এখন একটি বিষয় বিশেষ গুরুত্বের সঙ্গে দেখা দরকার। কোনো প্রতিষ্ঠান সাংবাদিকদের সামনে কোটি কোটি টাকার দাবি পরিশোধের প্রচার করলেই সেটিকে প্রকৃত সাফল্য হিসেবে গ্রহণ করা যাবে না। প্রতিটি দাবির বিপরীতে পলিসি নথি, দাবি ফাইল, পেমেন্ট ভাউচার এবং ব্যাংক লেনদেনের প্রমাণ থাকা জরুরি।
কোনো প্রতিষ্ঠানের বিরুদ্ধে গ্রাহকের অর্থের অপব্যবহার, মিথ্যা তথ্য প্রদান, জাল নথি ব্যবহার বা নিয়ন্ত্রক সংস্থাকে বিভ্রান্ত করার অভিযোগ উঠলে আইডিআরএকে দ্রুত তদন্ত করতে হবে। বীমা আইন, ২০১০-এ নির্ধারিত অপরাধের সঙ্গে কর্মকাণ্ডের মিল থাকলে সংশ্লিষ্ট ব্যক্তি ও প্রতিষ্ঠানের বিরুদ্ধে আইনের বিধান অনুযায়ী ব্যবস্থা নিতে হবে। তদন্তে অপরাধ প্রমাণিত হলে কাউকে ছাড় দেওয়া উচিত নয়।
বিশেষ করে কৃত্রিমভাবে দাবি পরিশোধের প্রচারণা চালিয়ে গ্রাহক, গণমাধ্যম বা নিয়ন্ত্রক সংস্থাকে বিভ্রান্ত করার চেষ্টা কোনোভাবেই স্বাভাবিক ব্যবসায়িক আচরণ হতে পারে না। এ ধরনের কর্মকাণ্ডে জড়িতদের চিহ্নিত করা এবং আইন অনুযায়ী দ্রুত ব্যবস্থা নেওয়াই হবে নিয়ন্ত্রক সংস্থার কঠোরতার প্রকৃত পরীক্ষা। বীমা খাতে তাই একটি মৌলিক নীতি প্রতিষ্ঠা করা দরকার—ঘোষণা নয়, ব্যাংক লেনদেনই হবে দাবি পরিশোধের চূড়ান্ত প্রমাণ।
কোনো বীমা প্রতিষ্ঠানের প্রকৃত আর্থিক অবস্থা জানতে হলে নিয়ন্ত্রকের কাছে প্রতিষ্ঠানের সম্পূর্ণ ও নির্ভরযোগ্য তথ্য থাকতে হবে। তথ্যের কোনো অংশ গোপন থাকলে ঝুঁকি শনাক্ত করা কঠিন হয়ে পড়ে। এ কারণে কোম্পানিগুলোর পলিসি, প্রিমিয়াম, দাবি, বিনিয়োগ, সম্পদ ও দায়সংক্রান্ত তথ্য একটি নির্ভরযোগ্য ডিজিটাল ব্যবস্থায় আনা জরুরি।
কিছু প্রতিষ্ঠানের বিরুদ্ধে ‘ডাবল সার্ভার’ বা নিয়ন্ত্রক সংস্থার কাছে এক ধরনের এবং অভ্যন্তরীণভাবে আরেক ধরনের তথ্য সংরক্ষণের অভিযোগও সামনে এসেছে। অভিযোগের সত্যতা যাচাই করে প্রয়োজনীয় ব্যবস্থা নেওয়া জরুরি। আইডিআরএর পক্ষ থেকে এ ধরনের দ্বৈত তথ্যব্যবস্থা বন্ধ করে তথ্য একীভূত করার উদ্যোগ তাই গুরুত্বপূর্ণ। এর সঙ্গে নিয়মিত ডেটা যাচাই, স্বাধীন অডিট এবং প্রযুক্তিনির্ভর নজরদারি যুক্ত করা প্রয়োজন।
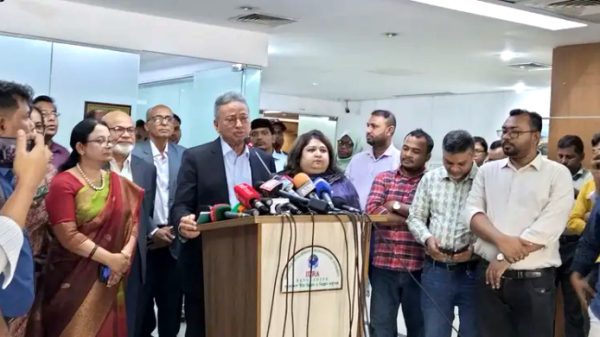
আইডিআরএর চেয়ারম্যান মীর নাদিয়া নিভিন দায়িত্ব নেওয়ার পর বকেয়া দাবি নিষ্পত্তি, ঝুঁকিভিত্তিক তদারকি, অবৈধ কমিশন নিয়ন্ত্রণ এবং দুর্বল প্রতিষ্ঠানের আর্থিক সক্ষমতা পুনর্মূল্যায়নের ওপর গুরুত্ব দিয়েছেন। প্রায় ৭ হাজার কোটি টাকার বকেয়া দাবি নিষ্পত্তিকে অগ্রাধিকার দেওয়া এবং আর্থিকভাবে দুর্বল প্রতিষ্ঠানের সম্পদ ব্যবস্থাপনার বিষয়ে উদ্যোগ নেওয়া বর্তমান পরিস্থিতিতে গুরুত্বপূর্ণ পদক্ষেপ।
তবে সংস্কারের সাফল্য নির্ভর করবে বাস্তব প্রয়োগের ওপর। কোনো প্রতিষ্ঠানের আর্থিক দুর্বলতা চিহ্নিত হওয়ার পর দীর্ঘ সময় অপেক্ষা করলে ক্ষতি বাড়ে। আন্তর্জাতিক ঝুঁকিভিত্তিক তদারকির দর্শনও হলো—সমস্যা বড় হওয়ার আগেই ঝুঁকি শনাক্ত করা এবং প্রয়োজনীয় সংশোধনমূলক ব্যবস্থা নেওয়া।
এর জন্য জরুরি ভিত্তিতে ছয়টি সংস্কার বাস্তবায়ন করা প্রয়োজন: ১. দ্রুত দাবি নিষ্পত্তি: বৈধ দাবির জন্য প্রতিষ্ঠান ভিত্তিক সময় সীমা নির্ধারণ করে দ্রুত দাবি নিষ্পত্তি করতে হবে। ২. ডিজিটাল পেমেন্টের প্রমাণ: সরাসরি গ্রাহকের ব্যাংক হিসাবে অর্থ পরিশোধ এবং প্রতিটি লেনদেনের নির্ভরযোগ্য ডিজিটাল রেকর্ড রাখতে হবে। ৩. একীভূত তথ্যব্যবস্থা: সব বীমা প্রতিষ্ঠানের পলিসি, প্রিমিয়াম, দাবি, সম্পদ ও দায়সংক্রান্ত তথ্য নিয়ন্ত্রকের কাছে নির্ভরযোগ্যভাবে সংরক্ষণের জন্য একীভূত তথ্যব্যবস্থা চালু করতে হবে। ৪. স্বাধীন অভিযোগ ব্যবস্থা: গ্রাহক যাতে কোম্পানির বাইরে সরাসরি ও সহজে নিয়ন্ত্রক সংস্থার কাছে অভিযোগ জানাতে পারেন, সে জন্য স্বাধীন অভিযোগ ব্যবস্থা শক্তিশালী করতে হবে। ৫. ঝুঁকিভিত্তিক মূলধন ও তদারকি: প্রতিষ্ঠানের প্রকৃত ঝুঁকি, মূলধন, সম্পদ, দায় এবং দাবি পরিশোধের সক্ষমতার ভিত্তিতে ঝুঁকিভিত্তিক মূলধন ও তদারকি জোরদার করতে হবে। ৬. প্রতারণা ও বিভ্রান্তিকর প্রচারণায় কঠোর ব্যবস্থা: মিথ্যা তথ্য, জাল নথি, কৃত্রিম দাবি পরিশোধের প্রচারণা, আর্থিক অনিয়ম বা নিয়ন্ত্রক সংস্থাকে বিভ্রান্ত করার অভিযোগ তদন্ত করে প্রমাণিত হলে দ্রুত আইনগত ব্যবস্থা নিতে হবে। প্রয়োজনে কার্যক্রম বন্ধ করে দেয়া যেতে পারে।
বাংলাদেশে জীবন বীমার বাজার সম্প্রসারণের বিশাল সম্ভাবনা রয়েছে। কিন্তু নতুন গ্রাহককে বীমার আওতায় আনার আগে বিদ্যমান গ্রাহকের আস্থা ফিরিয়ে আনা জরুরি। একটি শক্তিশালী বীমা খাতের ভিত্তি শুধু বেশি প্রিমিয়াম সংগ্রহ নয়। ভিত্তি হলো—গ্রাহকের অর্থের নিরাপত্তা, সময়মতো বৈধ দাবি পরিশোধ, সঠিক তথ্য, পর্যাপ্ত মূলধন, সুশাসন এবং আইনের কার্যকর প্রয়োগ।
আইডিআরএর বর্তমান নেতৃত্বের সামনে তাই একটি গুরুত্বপূর্ণ সুযোগ রয়েছে। কঠোর কিন্তু ন্যায়সংগত নিয়ন্ত্রণ, তথ্যের স্বচ্ছতা, ঝুঁকিভিত্তিক তদারকি এবং অনিয়মের বিরুদ্ধে দৃশ্যমান ব্যবস্থা নিতে পারলে বাংলাদেশের বীমা খাত নতুন আস্থার ভিত্তি তৈরি করতে পারে।
বাংলাদেশে জীবন বীমার প্রসার অবশ্যই জরুরি, কিন্তু প্রসারের আগে প্রয়োজন বিশ্বাস। আর সেই বিশ্বাস ফিরবে তখনই, যখন বীমা গ্রাহক নিশ্চিত হবেন—তাঁর প্রিমিয়ামের অর্থ নিরাপদ, তাঁর বৈধ দাবি সময়মতো পরিশোধযোগ্য এবং অনিয়ম করলে কেউ আইনের ঊর্ধ্বে নয়। তবে বর্তমান সময়ে দক্ষতার সাথে কাজ করা জীবন বীমা কোম্পানিগুলোর মধ্যে অন্যতম গাডিয়ান লাইফ ইন্স্যুরেন্স। তারা জীবন বীমা খাতের প্রসারে কাজ করে যাচ্ছে।

35, North Circular Road, Dhanmondi, Dhaka-1205
E-mail: businessprotidin7@gmail.com
Leave a Reply